Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Vay ngắn hạn là hình thức tín dụng phổ biến, được nhiều cá nhân và doanh nghiệp lựa chọn để đáp ứng nhu cầu vốn tạm thời. Loại hình này thường có thời hạn dưới 12 tháng, phù hợp với các khoản cần xoay vòng nhanh. Mỗi ngân hàng như Agribank sẽ có quy định riêng về thời gian, lãi suất và điều kiện vay.
Đặc biệt, việc quản lý tài khoản vay ngắn hạn còn phải tuân theo hướng dẫn trong Thông tư 200. Ngoài ra, nhiều người cũng quan tâm đến vay trung hạn – hình thức có thời gian dài hơn. Dưới đây là những thông tin cụ thể giúp bạn hiểu rõ hơn về các khía cạnh liên quan đến vay ngắn hạn.
Vay ngắn hạn là các khoản vay có thời hạn tối đa 12 tháng, theo quy định tại Điều 10 Thông tư 39/2016/TT-NHNN của Ngân hàng Nhà nước Việt Nam. Đây là loại hình phổ biến dành cho doanh nghiệp và cá nhân cần vốn lưu động trong thời gian ngắn.
Thời hạn vay ngắn hạn tối đa một năm phù hợp với chu kỳ sản xuất, kinh doanh ngắn hạn như mua nguyên vật liệu, thanh toán lương hoặc các khoản chi phí phát sinh tạm thời. Người vay thường hoàn trả cả gốc và lãi sau khi kết thúc hoạt động.
Loại vay này chủ yếu phục vụ nhu cầu vốn tạm thời thay vì đầu tư dài hạn. Các ngân hàng thường xét duyệt nhanh hơn so với vay trung và dài hạn nhờ thủ tục đơn giản, đáp ứng kịp thời nhu cầu thanh khoản.
Theo quy định, vay ngắn hạn không bao gồm các khoản vượt quá 12 tháng. Nếu nhu cầu kéo dài hơn, khách hàng cần chuyển sang hình thức vay trung hạn. Việc tuân thủ quy định này giúp ngân hàng quản lý rủi ro hiệu quả.
VAY NGẮN HẠN LÀ KHOẢN VAY TỐI ĐA 12 THÁNG
Vay ngắn hạn có thời hạn tối đa 12 tháng theo quy định tại Thông tư 39/2016/TT-NHNN của Ngân hàng Nhà nước. Khoản vay này thường phù hợp với nhu cầu sử dụng vốn tạm thời hoặc luân chuyển nhanh trong hoạt động sản xuất, kinh doanh.
Thời gian vay ngắn hạn thường dao động từ vài ngày đến 12 tháng, tùy theo thỏa thuận giữa ngân hàng và khách hàng. Các khoản vay dưới 1 năm giúp doanh nghiệp chủ động tài chính mà không phải gánh lãi suất dài hạn.
Hình thức vay ngắn hạn phổ biến gồm vay theo hạn mức, vay từng lần, vay trả góp, vay thấu chi và vay tín chấp. Mỗi hình thức có điều kiện và thời gian giải ngân, thanh toán khác nhau nhưng đều tuân thủ giới hạn 12 tháng.
Ngân hàng xét duyệt vay ngắn hạn dựa trên năng lực tài chính, lịch sử tín dụng và phương án sử dụng vốn. Do thời gian vay ngắn, hồ sơ thường được xử lý nhanh, giúp khách hàng tiếp cận nguồn tiền gấp trong vòng vài ngày làm việc.

VAY NGẮN HẠN CÓ THỜI HẠN TỐI ĐA MỘT NĂM
Vay ngắn hạn 1 tháng phù hợp với nhu cầu vốn cấp bách, giúp doanh nghiệp hoặc cá nhân giải quyết vấn đề tài chính trong thời gian ngắn. Khoản vay này thường có thời hạn cố định 30 ngày, phù hợp với dòng tiền luân chuyển nhanh, đặc biệt trong hoạt động kinh doanh nhỏ hoặc thanh toán tạm thời.
Các ngân hàng và tổ chức tín dụng cung cấp sản phẩm vay ngắn hạn 1 tháng với thủ tục đơn giản, xét duyệt nhanh trong vòng 24–48 giờ. Hồ sơ thường chỉ yêu cầu CMND/CCCD, sổ hộ khẩu, và minh chứng thu nhập hoặc chứng từ giao dịch kinh doanh gần nhất, giúp người vay tiếp cận vốn dễ dàng.
Lãi suất vay ngắn hạn 1 tháng thường tính theo dư nợ giảm dần hoặc dư nợ gốc, dao động từ 1,5% đến 3% mỗi tháng tùy đơn vị cho vay. Người vay cần cân nhắc chi phí và khả năng trả nợ đúng hạn để tránh phát sinh phí chậm trả hoặc ảnh hưởng điểm tín dụng.
Việc vay ngắn hạn 1 tháng được quy định theo Thông tư 39/2016/TT-NHNN, trong đó xác định thời hạn vay không quá 12 tháng. Khoản vay này chủ yếu phục vụ bổ sung vốn lưu động, thanh toán nhà cung cấp hoặc ứng phó với chi phí phát sinh đột xuất.
VAY NGẮN HẠN 1 THÁNG PHÙ HỢP NHU CẦU CẤP BÁCH
Người dân có thể tiếp cận khoản vay ngắn hạn Agribank một cách dễ dàng thông qua hơn 2.300 điểm giao dịch trên toàn quốc. Hệ thống chi nhánh rộng khắp giúp khách hàng tiết kiệm thời gian, đặc biệt tại các khu vực nông thôn, vùng sâu vùng xa nơi nhu cầu vay vốn sản xuất và đời sống cao.
Agribank cung cấp các gói vay tín chấp với lãi suất ưu đãi chỉ từ 7,5%/năm, phù hợp với nhiều đối tượng khách hàng. Điều kiện vay linh hoạt, thủ tục đơn giản, giải ngân nhanh chóng, hỗ trợ tối đa nhu cầu vốn nhỏ, cấp bách trong sinh hoạt, kinh doanh nhỏ hoặc chi tiêu đột xuất.
Ngân hàng dành riêng khoảng 10.000 tỷ đồng để triển khai các chương trình cho vay ngắn hạn, ưu tiên lĩnh vực nông nghiệp, hộ sản xuất và nhu cầu tiêu dùng hợp pháp. Khoản vay được thiết kế linh hoạt theo năng lực tài chính và mục đích sử dụng vốn của từng khách hàng.
Để được tư vấn chi tiết về điều kiện và thủ tục vay, khách hàng vui lòng liên hệ tổng đài chăm sóc khách hàng Agribank: 1900558818 hoặc 02432053205. Thông tin được cập nhật thường xuyên, hỗ trợ nhanh chóng qua tổng đài và tại quầy giao dịch.
VAY NGẮN HẠN AGRIBANK VỚI THỦ TỤC ĐƠN GIẢN
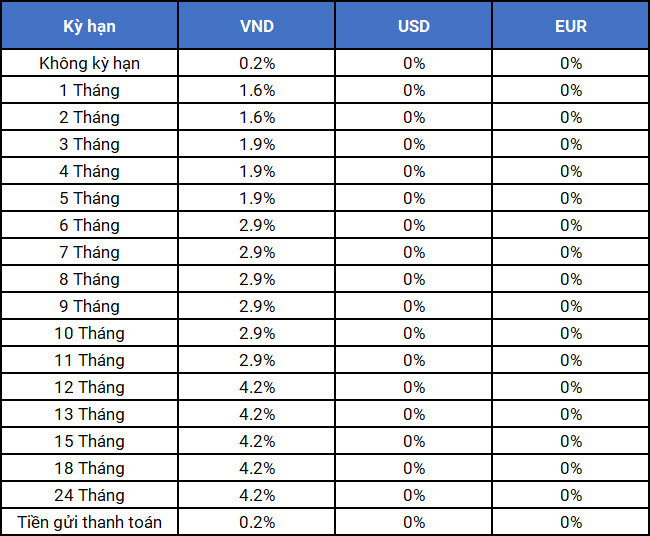
Lãi suất vay ngắn hạn tại các ngân hàng hiện nay dao động từ 6,1%/năm trở lên, đây là mức tối thiểu phổ biến áp dụng cho các khoản vay có thời hạn dưới 12 tháng. Mức lãi suất này thường thấp hơn so với vay trung và dài hạn, phù hợp với nhu cầu vốn lưu động ngắn hạn của doanh nghiệp và cá nhân.
Một số ngân hàng như BIDV hay VietinBank áp dụng lãi suất vay ngắn hạn từ 5,5% đến 9,5%/năm tùy chính sách ưu đãi và thời điểm giải ngân. Agribank có mức từ 7,0%/năm, trong khi ACB niêm yết từ 6,9%/năm, thể hiện sự cạnh tranh rõ rệt giữa các tổ chức tín dụng.
Lãi suất thực tế còn phụ thuộc vào hồ sơ tín dụng, phương án vay và điều kiện đảm bảo. Dù mức tối thiểu được công bố là 6,1%/năm, nhiều trường hợp khách hàng có hồ sơ yếu hoặc không đủ điều kiện ưu đãi có thể bị áp lãi suất cao hơn đáng kể.
So sánh với lãi suất cho vay trung, dài hạn từ 7,8%/năm hoặc vay thẻ tín dụng lên đến 15%/năm, vay ngắn hạn vẫn là lựa chọn tiết kiệm chi phí hơn. Tuy nhiên, cần theo dõi sát sao biến động lãi suất và các gói ưu đãi để lựa chọn ngân hàng phù hợp nhất.

LÃI SUẤT VAY NGẮN HẠN BẮT ĐẦU TỪ 61
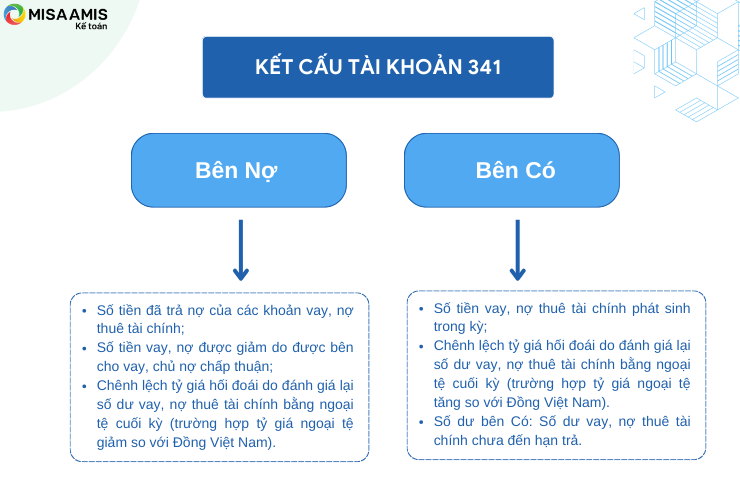
Tài khoản vay ngắn hạn được hạch toán chủ yếu qua TK 3411, là một tiểu khoản của TK 341 – Vay và nợ thuê tài chính theo quy định tại Thông tư 200/2014/TT-BTC. Khi doanh nghiệp nhận khoản vay từ ngân hàng hoặc tổ chức tín dụng với thời hạn dưới 12 tháng, kế toán ghi nhận vào bên Nợ TK 111, 112 và Có TK 3411.
Khi tất toán khoản vay ngắn hạn, kế toán thực hiện ghi Nợ TK 3411 và Có các tài khoản tiền mặt hoặc tiền gửi ngân hàng như TK 111, 112. Việc thanh toán phải được phản ánh kịp thời, đúng số liệu gốc và lãi (nếu có) theo hợp đồng vay, đảm bảo tuân thủ Điều 58 về hạch toán vay và nợ thuê tài chính.
Các khoản vay ngắn hạn phải được phân loại rõ ràng trong báo cáo tài chính, tách biệt với vay dài hạn. Trên bảng cân đối kế toán, số dư bên Nợ của TK 3411 được trình bày tại phần Nợ phải trả ngắn hạn, giúp minh bạch nghĩa vụ thanh toán trong vòng 12 tháng tới theo nguyên tắc kế toán khoản nợ phải trả.
Việc hạch toán vay ngắn hạn cần bám sát các hướng dẫn tại Điều 10 và Điều 58 Thông tư 200, bao gồm cả chi phí lãi vay phát sinh. Các bút toán lãi vay được ghi Nợ TK 635 – Chi phí tài chính và Có TK 335 hoặc TK 311 nếu chưa thanh toán, đảm bảo phản ánh đầy đủ chi phí vay trong kỳ.
HẠCH TOÁN VAY NGẮN HẠN THEO THÔNG TƯ 200
Vay trung hạn có thời hạn từ trên 1 năm đến 5 năm theo quy định tại Điều 10 Thông tư 39/2016/TT-NHNN. Khoản vay này nằm giữa vay ngắn hạn và vay dài hạn, phù hợp với những nhu cầu vốn vừa phải, cần thời gian thu hồi vốn hợp lý.
Khoản vay trung hạn thường được sử dụng để đầu tư vào tài sản cố định như mua sắm thiết bị, phương tiện vận chuyển hoặc cải thiện cơ sở vật chất. Đây là lựa chọn phổ biến cho doanh nghiệp vừa và nhỏ cần nguồn vốn ổn định trong vài năm.
Lãi suất vay trung hạn thường cao hơn vay ngắn hạn nhưng thấp hơn vay dài hạn. Hình thức trả nợ linh hoạt, có thể trả góp định kỳ hoặc theo kỳ hạn thỏa thuận, giúp người vay dễ dàng quản lý dòng tiền trong suốt thời gian vay.
Ngân hàng thẩm định kỹ hồ sơ khi cho vay trung hạn do thời gian vay kéo dài và rủi ro cao hơn. Tài sản đảm bảo thường là tài sản cố định liên quan đến mục đích vay, đảm bảo an toàn cho cả bên cho vay và bên đi vay.
VAY TRUNG HẠN CÓ THỜI GIAN TỪ 1 ĐẾN 5 NĂM
Vay ngắn hạn là giải pháp tài chính hiệu quả dành cho cá nhân, doanh nghiệp cần vốn lưu động trong thời gian ngắn. Với thời hạn linh hoạt từ 1 tháng đến dưới 12 tháng, lãi suất phù hợp và thủ tục đơn giản, đặc biệt tại các ngân hàng lớn như Agribank, hình thức này ngày càng được ưa chuộng. Thông tư 200 cũng giúp minh bạch hóa việc hạch toán khoản vay. Nếu đang cần nguồn vốn nhanh chóng, hãy tìm hiểu kỹ các gói vay ngắn hạn và lựa chọn phương án phù hợp để tối ưu tài chính cho nhu cầu của mình.


